
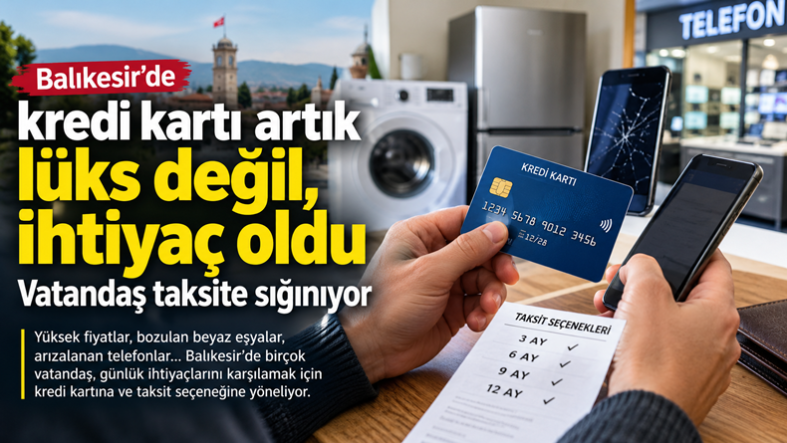
Balıkesir’de hayat pahalılığı, vatandaşların alışveriş alışkanlıklarını da değiştirmeye devam ediyor. Günlük ihtiyaçlardan beklenmedik harcamalara kadar birçok gider için kredi kartlarına başvurulurken, özellikle yüksek tutarlı alışverişlerde taksit seçeneği öne çıkıyor. Eskiden daha çok alışveriş kolaylığı sağlayan kredi kartları, bugün birçok vatandaş için ihtiyaçları karşılayabilmenin bir yolu haline geliyor.
Ev bütçesinin önemli bölümünü gıda, kira, ulaşım ve faturalar gibi zorunlu giderlere ayıran vatandaşlar, beklenmedik bir masraf çıktığında nakit para bulmakta zorlanabiliyor. Bu noktada kredi kartları devreye giriyor. Bozulan bir beyaz eşyanın tamiri, kullanılamaz hale gelen bir telefonun yenilenmesi ya da evde aniden ortaya çıkan başka bir ihtiyaç, vatandaşın bütçesinde önceden hesaplanmayan ciddi bir yük oluşturabiliyor.
Beklenmedik masraf bütçeyi zorluyor
Balıkesir’de özellikle sabit gelirle geçinen vatandaşlar açısından beklenmedik harcamalar önemli bir sorun oluşturuyor. Ay başında yapılan bütçe, temel ihtiyaçlar üzerinden hesaplanırken, evde bozulan bir buzdolabı, çamaşır makinesi ya da bulaşık makinesi gibi ürünler bütün hesabı değiştirebiliyor.
Bugünün fiyatları düşünüldüğünde bir beyaz eşyanın yenisini almak, birçok aile için tek seferde karşılanması zor bir harcamaya dönüşebiliyor. Ürünün tamir edilmesi mümkün olmadığında ise vatandaşın önünde çoğu zaman kredi kartıyla alışveriş yapmak ve ödemeyi aylara bölmek seçeneği kalıyor.
Aynı durum cep telefonlarında da görülüyor. Günlük yaşamın vazgeçilmez bir parçası haline gelen telefonlar bozulduğunda, özellikle tamir maliyetinin yüksek olduğu durumlarda yeni telefon almak gerekebiliyor. Ancak telefon fiyatlarının geldiği seviyeler nedeniyle bu harcama da vatandaşın aylık bütçesine tek seferde sığmayabiliyor.
Bu nedenle kredi kartındaki taksit seçeneği, alışverişin tercih edilmesinden çok zorunlu ihtiyaçların karşılanması için kullanılan bir yöntem haline geliyor.
“Nakit olsa peşin alacak” dönemi
Vatandaşın kredi kartına yönelmesindeki temel nedenlerden biri de alışverişin toplam maliyetinden ziyade aylık ödeme miktarına bakmak zorunda kalması.
Bir ürünün fiyatı yüksek olduğunda, tek seferde ödeme yapmak bütçeyi ciddi şekilde sarsabiliyor. Taksit seçeneği ise toplam harcamayı ortadan kaldırmasa da ödemeyi birkaç aya yayarak vatandaşın o anki bütçesini korumasına yardımcı oluyor.
Ancak bu durum beraberinde başka bir sorunu da getiriyor. Her yeni ihtiyaç, mevcut taksitlerin üzerine eklendiğinde vatandaşın gelecek aylardaki geliri daha alışveriş yapılmadan paylaşılmış oluyor.
Bugün bozulan bir buzdolabı için kullanılan kredi kartı, gelecek ay ödenecek telefon taksitiyle, bir başka ay yapılan ev alışverişiyle veya zorunlu bir tamirat gideriyle birleşebiliyor. Böylece vatandaşın aylık gelirinin önemli bir bölümü daha hesaba geçmeden kredi kartı borçlarına ayrılabiliyor.
Kredi kartı alışveriş kartından bütçe aracına dönüştü
Kredi kartlarının kullanımındaki değişim yalnızca alışveriş miktarıyla ilgili değil. Kartların kullanım amacı da değişiyor.
Daha önce kredi kartı denildiğinde akla çoğunlukla elektronik ürünler, giyim, tatil veya ertelenebilecek alışverişler gelirken, bugün zorunlu ihtiyaçlar da kredi kartıyla karşılanabiliyor.
Market alışverişinden ev eşyasına, telefon yenilemeden tamir masraflarına kadar farklı giderlerin kartlara yüklenmesi, kredi kartını birçok aile için adeta ikinci bir bütçe haline getiriyor.
Özellikle maaşın büyük bölümünün ay içinde temel ihtiyaçlara ayrıldığı dönemlerde vatandaş, elindeki nakdi günlük harcamalarda kullanıp daha yüksek tutarlı ödemeleri kredi kartına bırakabiliyor.
Bu tablo, kredi kartının artık yalnızca ödeme kolaylığı sağlayan bir araç olmadığını, bazı hanelerde ekonomik sıkışıklığın aşılmasında başvurulan yöntemlerden biri haline geldiğini gösteriyor.
Evde bozulan eşya artık büyük hesap değiştiriyor
Bir evde herhangi bir eşyanın bozulması normal şartlarda günlük hayatın olağan sorunlarından biri olarak görülüyor. Ancak yüksek fiyatlar nedeniyle küçük bir arıza bile aile bütçesi açısından önemli bir karara dönüşebiliyor.
Buzdolabı bozulduğunda gıdaların korunması için yeni bir cihaz gerekebiliyor. Çamaşır makinesi çalışmadığında evin günlük düzeni aksıyor. Telefon bozulduğunda ise iletişim, bankacılık ve iş gibi birçok işlem etkilenebiliyor.
Dolayısıyla vatandaşın bu harcamaları uzun süre erteleme şansı bulunmuyor. İhtiyaç acil olduğunda da yüksek fiyatla karşılaşan tüketici, ödemeyi taksitlendirmeye yöneliyor.
Bu durum, kredi kartı kullanımının neden yalnızca “daha fazla alışveriş yapma” şeklinde değerlendirilmemesi gerektiğini de ortaya koyuyor. Bazı harcamalar ertelenebilirken, bazıları doğrudan günlük yaşamın devamı için yapılmak zorunda kalıyor.
Taksit rahatlatıyor ama borcu geleceğe taşıyor
Kredi kartıyla yapılan taksitli alışveriş ilk aşamada vatandaşın bütçesini rahatlatabiliyor. Ancak her taksit, gelecek aylarda ödenmesi gereken yeni bir yük anlamına geliyor.
Bu nedenle vatandaş açısından asıl mesele yalnızca kart limitinin ne kadar olduğu değil, gelecek aylarda oluşacak toplam ödeme yükü oluyor.
Özellikle aynı dönemde birden fazla zorunlu harcama ortaya çıktığında taksitler üst üste binebiliyor. Bir beyaz eşya, telefon, ev tamiratı veya başka bir ihtiyaç için yapılan ödemeler bir araya geldiğinde aylık bütçe üzerindeki baskı daha da artıyor.
Balıkesir’de vatandaşın kredi kartına yönelmesinin arkasında da bu ekonomik tablo bulunuyor. Gelirin aynı hızda artmadığı, temel ihtiyaçların bütçedeki payının yükseldiği bir ortamda beklenmedik harcamalar nakit olarak karşılanamayınca kredi kartları devreye giriyor.
Sonuçta kredi kartı, birçok vatandaş için artık yalnızca “istediğini şimdi al, sonra öde” aracı olmaktan çıkıyor. Bozulan beyaz eşyayı yenilemek, çalışmayan telefonu değiştirmek ya da ertelenemeyen bir ihtiyacı karşılamak için kullanılan bir ödeme aracına dönüşüyor.
Balıkesir’de vatandaşın alışveriş alışkanlığındaki bu değişim, fiyatların yalnızca market sepetini değil, ailelerin ödeme yöntemlerini ve gelecek aylara ilişkin bütçe planlarını da etkilediğini gösteriyor.
